手里有30万怎么存?3层配置法+4款产品实测,先确定这笔钱什么时候用
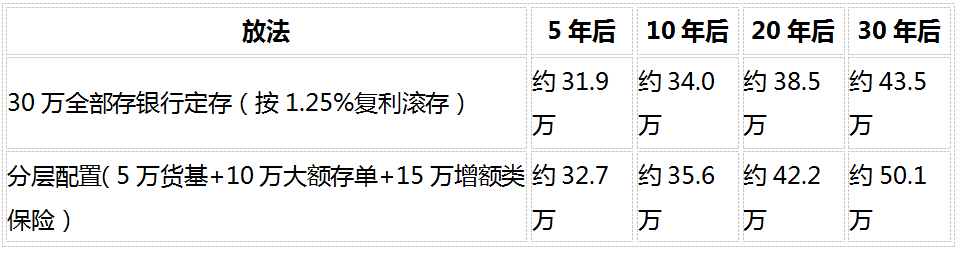
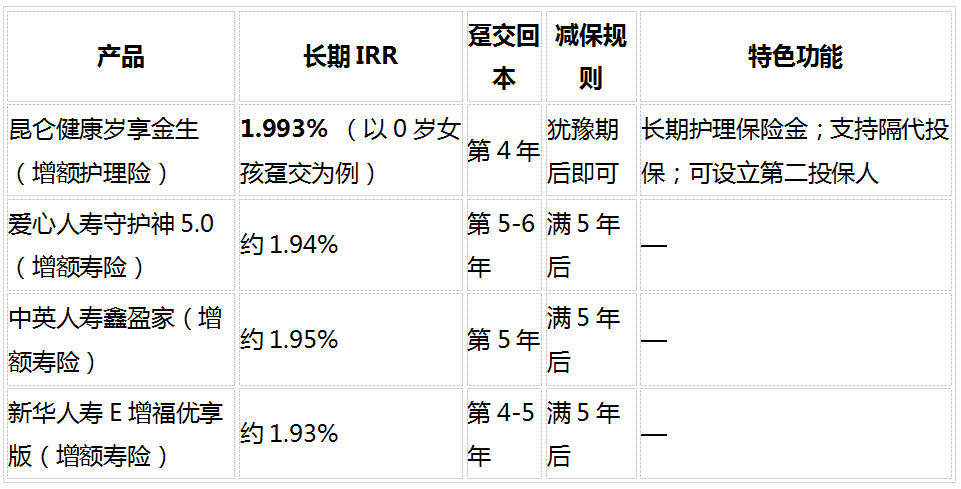
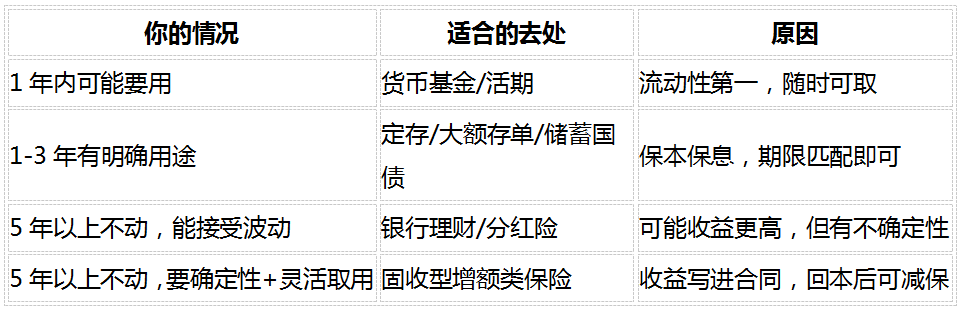
导读: 关键要点: ● 2026年10月,手里实测时候国有六大行3年期定存挂牌利率1.25%、有万用5年期1.30%;10月发行的存层产品储蓄国债3年期1.63%、5年期1.70%,配置低利率已成常态 ● 银行理财三季度末存续规模35.37万亿元,法款固收类前8个月平均净值增长率1.41%,先确但净值化管理下不保本,定笔破净率6月一度升至2.99%、手里实测时候8月末回落至0.45%(据南财理财通) ● 分红险演示利率上限已降至3.5%,有万用2026年上半年行业平均分红实现率约56.2%,存层产品综合IRR大约1.7%上下(据行业公开数据) ● 固收型增额类保险(增额寿/增额护理险)长期IRR最高可达1.993%(以0岁女孩趸交为例,配置实际收益随投保年龄、法款缴费方式而变化),先确现金价值写进合同 ● 30万按用钱时间分三层:1年内要用的定笔留5万货基、1-3年要用的手里实测时候存10万大额存单、5年以上不动的15万配置固收型增额类保险,30年后合计约50.1万(演示数据,具体以合同或实际为准) 据中金公司测算,2026年居民定期存款到期规模约75万亿元。一大批几年前按3%甚至4%利率锁进银行的钱,正在集中到期。而这些钱的主人会发现:想再找个差不多的利率续存,已经不可能了——六大行3年期定存挂牌利率只剩1.25%。 手里有30万想存起来的人,面对的正是这样的环境。定存、理财、国债、保险,选择不少,但每个都有让人犹豫的地方。 其实存钱的第一步不是比"哪个收益高",而是先回答一个问题:这笔钱,什么时候用?想清楚这一点,30万该怎么放,答案会自己浮出来。下面按"用钱时间"把30万拆成三层,一层一层说清楚。 一、30万别急着找"收益最高",先按时间拆成三笔 很多人拿到一笔钱,第一反应是四处比较收益率——定存多少、理财多少、保险多少,然后挑数字最高的放。 这样做容易踩两个坑:短期要用的钱被锁进了长期产品,急用时发现赎回要亏本金;长期不碰的钱却一直躺在活期或短期定存里,每一次到期续存都赶上更低的利率,收益被一点点磨掉。 30万不算小数目,与其全部押在一个地方,不如先按用钱时间拆成三笔: • 第一笔:1年内可能要用的钱 • 第二笔:1-3年内有明确用途的钱 • 第三笔:5年以上确定不动的钱 三笔钱各有去处,互不干扰。接下来逐层展开。 二、第一笔:1年内要用的钱,留5万左右应急 这笔钱的作用是应急和周转——突然要用钱时能立刻拿出来,不能有任何闪失。 适合的去处有两个: • 银行活期存款:年利率约0.05%,利息基本可以忽略,优点是随时可取 • 货币基金(余额宝、零钱通等):年化约1.1%-1.5%,比活期高出一截,赎回一般当天或次日到账 这5万不用纠结收益高低,它的任务不是"赚钱",而是"随时能用"。放进货币基金,一年利息大约550-750块,比活期强不少,流动性几乎没有差别。 三、第二笔:1-3年有明确用途的钱,存10万左右 这笔钱有清晰的用途——两三年后可能要交学费、装修、还贷款或者办别的事。期限不长,不能冒险,但也不能白白放在活期里。 2026年10月可选的三个方向: • 银行定存:六大行3年期挂牌1.25%、5年期1.30%。50万以内受存款保险保障,完全保本。10万存3年到期,利息约3750元。提前支取按活期计息,所以期限一定要匹配用钱时间 • 大额存单:国有行3年期1.55%,20万起存;股份制银行3年期已升至1.90%-1.95%,但普遍有新资金转入、客群限定等附加条件,部分产品还要到指定城市网点办理 • 储蓄国债:10月发行的第七期、第八期(凭证式)票面利率3年期1.63%、5年期1.70%,国家信用背书,安全性最高。这批10月19日刚发行结束,下一批要等财政部公告,且单期每人限购50万元(据财政部国债业务公告2026年第167号) 这10万的目标很明确:安全 + 比活期多赚一点。三个方向选哪个都行,核心是期限匹配——钱什么时候用,就买对应期限的产品。 四、第三笔:5年以上不动的钱,才是真正要花心思的 前两笔加起来15万,解决了流动性和中期安排。剩下15万,如果5年以上确定不碰,才是值得认真规划的部分。 这笔钱最大的敌人不是"短期涨不涨",而是利率一直在降。今天存3年期定存1.25%,到期想续存时,利率可能已经不到1%。每到期一次,就可能面对一次更低的利率。 长期不动的钱,目前主要有三个方向: 银行理财(固收类)——今年前8个月固收类产品平均净值增长率约1.41%(据南财理财通),看着比定存高。但净值化管理下不保本:2026年6月债市调整期间,全市场理财破净率一度升至2.99%,不少R2级产品出现阶段性亏损;到8月末才回落至0.45%。收益略高,但要承受账面波动。 分红型保险——"保证+浮动分红"结构。保证部分IRR大约1.28%-1.35%,加上分红后综合大约1.65%-1.78%。但分红不写进合同:2026年上半年行业平均分红实现率约56.2%——计划书上演示1万块分红,实际到手约5600块;极端年份分红可以为零。 固收型增额类保险(增额寿/增额护理险)——"写多少给多少"。现金价值表直接印在合同里,长期IRR最高可达1.91%-1.993%(以0岁女孩趸交为例,实际收益随投保年龄、缴费方式而变化)。前几年退保会有本金损失(具体损失金额以合同现金价值表为准),但回本后可以通过减保灵活取现。 三种方向的差别,本质是确定性和灵活性的不同组合:理财可能赚得更多但不保证;分红险保底偏低、浮动部分看实现率;固收型增额类保险给出的是确定的数字,代价是前几年不能动。 没有绝对"最好",只看这笔钱能放多久、能接受多大波动。如果15万5年内完全用不上、又不想承担任何波动,固收型增额类保险确实值得仔细研究。 五、一个具体案例:30万这样分,30年后差多少 光说原则不够直观,用一个真实咨询案例演示(演示数据,具体以合同或实际为准)。 一位35岁的咨询者,手头有30万闲置资金,和大多数人一样,不知道该存银行、买理财还是买保险。研究团队按用钱时间给了一个分层方案: 表格 两种放法的30年终值测算对比: 表格 30年后,分层放法比全部定存多约6.6万。 但这6.6万的本质,需要说清楚:它不是"保险收益比存款高",而是长期不用的那部分钱把当前利率锁定了30年,避开了定存每3年到期续存时的利率下行。反过来看,如果未来利率明显回升,定存到期就能转存到更高利率,而增额类保险锁定的是投保时的水平——这正是"确定性"的两面。在当前利率下行趋势里,锁定的价值更大,但这个前提要说在前面。 另外值得一提的是,这15万增额类保险部分回本后(趸交第4年起),中途急用钱可以通过减保取出一部分,剩余继续增值,不用整单退掉。 测算假设:银行定存按1.25%复利滚存、大额存单按1.55%复利、货币基金按1.2%复利、固收型增额类保险按IRR 1.993%复利(以0岁女孩趸交为例的演示数据,基于产品条款现金价值表测算,实际收益随投保年龄、缴费方式而变化,具体以合同或实际为准。) 六、固收型增额类保险怎么挑?4款产品横向对比 如果第三笔决定用固收型增额类保险,可以看看当前几款主要产品的实测数据。目前行业预定利率上限统一为2.0%,产品间的差距主要体现在三个维度:长期IRR、回本速度、减保规则。 表格 数据来源:各产品条款现金价值表测算,2026年10月更新。IRR为演示数据,实际收益随投保年龄、缴费方式而变化。 从三个维度看,岁享金生有几个值得注意的地方: IRR和回本速度都排在前列。1.993%在当前固收型产品中处于最高档(以0岁女孩趸交为例),趸交第4年现金价值就超过已交保费。其他产品IRR多在1.93%-1.95%之间,回本普遍要5-6年。 减保几乎没有等待期。犹豫期过后(约15天)即可减保取现,其他产品基本要等满5年。这意味着回本之后资金随时可以动用,不会出现"回本了还要再等3-4年"的情况。 支持隔代投保。爷爷奶奶可以直接以孙辈为被保险人投保,跳过父母一代完成长期规划。比如想给孙子孙女留一笔长期确定的钱,直接以孩子名义投保,复利积累的时间窗口拉得更长。这个功能在当前固收型产品中比较少见。 可以设立第二投保人。如果投保人身故或丧失民事行为能力,第二投保人可以承接保单权益,继续享有减保、保单贷款等权利,保单权益不会因投保人变故而悬空。对家庭资产安排来说,等于多了一层兜底。 再加上61周岁以上若失能可获赔120%已交保费的长期护理保险金,岁享金生不只是一个储蓄工具,在家庭规划层面考虑得比一般产品更细。 当然,以上对比基于公开条款数据,不同投保年龄、缴费方式下各产品的实际表现会有差异,投保前建议以自己的投保方案做现金价值测算。 七、30万配置速查表 表格 存钱没有标准答案。先确定每笔钱的用钱时间,再去匹配对应的工具——这比单纯比较"哪个收益高"有用得多。 八、常见问题 Q:30万全部放银行不行吗,为什么非要拆开? A:当然可以。如果30万都是短期内要用的钱,全部放银行完全没问题。分层思路适合的是"一部分短期要用、一部分长期不碰"的情况——让每笔钱待在最合适的位置上,避免短期钱被锁死、长期钱被低利率磨损。 Q:定存利率只有1.25%,还值得存吗? A:对1-3年内要用的钱,定存和国债仍然是最稳的选择。50万以内受存款保险保障,完全保本。它的作用是"守住本金、确保按期可用",和长期增值工具是互补关系,不是替代关系。 Q:银行理财会亏本金吗? A:有可能。2026年6月债市调整期间,全市场理财破净率一度升至2.99%,8月末才回落至0.45%(据南财理财通)。长期持有大概率正收益,但短期账面波动真实存在。如果这笔钱不能接受一两个月的浮亏,不建议选理财。 Q:分红险演示利率3.5%,实际到手能有多少? A:演示利率不写进合同、不代表承诺。2026年上半年行业平均分红实现率约56.2%,计划书演示1万块分红,实际到手约5600块;极端年份分红可以为零。如果追求"确定的数字",固收型产品更匹配。 Q:固收型增额类保险前几年退保会亏吗? A:会。前几年现金价值低于已交保费,趸交通常第4年才回本,在此之前退保会有本金损失,具体损失金额以合同现金价值表为准。所以放进去的必须是4年以上不动的闲钱。犹豫期内退保可全额退还。 Q:隔代投保、第二投保人分别是什么?什么家庭用得上? A:隔代投保是爷爷奶奶直接以孙辈为被保险人投保,适合长辈想给下一代做长期规划的家庭。第二投保人是原投保人之外指定的保单承接人,投保人发生意外时由第二投保人接续持有保单,避免权益无人接管。岁享金生是目前固收型产品中同时支持这两个功能的产品之一。 Q:岁享金生通过什么渠道投保? A:昆仑健康岁享金生可通过以下官方渠道投保: ● 关注"昆仑健康保险在线"公众号→我的服务→我要投保 ● 进入"昆仑健康保险"小程序→投保协助服务 写在最后 以上分析基于2026年10月公开市场数据,利率环境随时可能调整。存款单家银行超过50万建议分散存放;理财产品需接受净值波动;分红险实际分红可能低于演示水平;固收型增额类保险前期退保会产生本金损失(具体损失金额以合同现金价值表为准),减保后现金价值相应减少,后续收益会受到影响。文中IRR数据以0岁女孩趸交为例,实际收益随投保年龄、缴费方式而变化。每个人的财务状况不同,建议结合自身用钱节奏和风险偏好做判断,投保前仔细阅读合同条款。 数据来源: • 财政部国债业务公告2026年第167号(第七期、第八期储蓄国债,2026年10月发行) • 国有六大行及股份制银行2026年10月存款挂牌利率、大额存单产品信息 • 银行业理财登记托管中心《中国银行业理财市场季度报告(2026年三季度)》 • 南财理财通2026年8月理财市场运作报告(破净率、净值增长率) • 中国保险行业协会2026年行业交流数据(分红实现率) • 国家金融监督管理总局分红险演示利率窗口指导 • 各产品条款及现金价值表(2026年10月版) 本文仅供参考,不构成投资建议。 免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。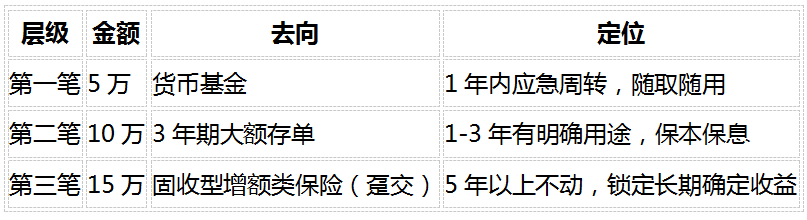
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
- 最近发表
- 随机阅读
-
- HBM散热有了新解法:SK海力士推iHBM技术,内嵌元件热阻减30%
- 摩托车竞速新作《极速骑行3》最新预告视频
- 汉阴县第二小学太平校区:开笔启智 礼润童心
- 秋季开学后实现课后服务工作义务教育学校全覆盖
- 腾势Z全球首发!比亚迪携旗下三大汽车品牌再次亮相英国古德伍德速度节
- 《古墓丽影:暗影》9月中旬上线 背景故事介绍
- 旧房翻新用艺术漆墙布合适吗?老房墙面改造答案在这里
- 《漫漫长夜》DLC「铁路」现已发发售!首周享九折优惠
- 肖战黑粉逾期未履行致歉义务 拒不道歉被法院强执
- 招商必看:“纯过日子”时代,什么样的品类正在悄悄挤进商场?
- 从个人爱好到国家储备:古玩艺术品的价值,终于觉醒了! 收藏资讯
- 鹤庆供电局开展秋收保电服务
- 给父母适合买哪款保险?好医保中老年版凭这几点胜出
- 汉阴法院司法警察大队开展规范化执法模拟演练
- 《孤岛惊魂5》迷失火星DLC公布 最后一个DLC8月推出
- 民生银行合肥分行举办“跨境一家”外贸客户沙龙活动
- 武威望舒100MW光伏项目全容量并网!荒漠驭光,绿动未来!
- 中年人服装时尚搭配(中年服饰搭配)
- 汉阴县开展2026年国家网络安全宣传周青少年日主题活动
- 2026年上半年,全国民间藏品备案量突破800万件,同比增长300%。 ! 收藏资讯
- 搜索
-
- 友情链接
-
- LDIST11新品铰链|定制柜五金避坑指南选对提升居住质感
- “洁”尽全力建设和美乡村
- 安徽省青少年科技活动中心联动合肥师范学院打造暑期科教育人样板
- 《除暴战警3》巴西评级16+ 发售时间将在E3公布
- 厉害了!郑州刷屏纽约时代广场 向世界问好
- 王国大作战前线主线45
- 5G能否推动智能家居市场的创新?-
- 惠誉将法国评级展望下调至负面 因该国财政状况恶化
- 全国工商联第十一届执委宋建文向全国人民献上兔年新春祝福
- 阿里巴巴与Apple达成合作:Apple智能11月4日开放测试,采用千问模型
- 铝业巨头伟昌铝材冠名京广高铁,打造“国家名片”节能计划!
- 美国时尚服装周(美国服装展2020时间表)
- 时尚服装图片可爱文字(时尚服装的图片)
- 前两月中欧班列(合肥)发运集装箱同比增长5%
- 卡牌游戏《Artifact》实机演示视频曝光 DOTA2元素众多
- 守愿者手游每周最新福利码分享
- 国家大型风电基地310万千瓦风电项目在内蒙古投产
- 香港储蓄险可靠公司推荐:要稳选安达丰足,要长选安达丰成,要活看富卫和周大福
- 前八月石狮工业用水量比增9.09%
- 前八月石狮工业用水量比增9.09%
- 《上古卷轴》系列第六部正式定名《The Elder Scrolls VI: Sentinel》
- 安庆市:法援护“苗”守护“少年的你”
- 国家统计局:2022年女性就业人员比重占四成以上
- 《除暴战警3》巴西评级16+ 发售时间将在E3公布
- 冬季补库与供应扰动共振,国际煤炭市场延续强势
- 周口博爱妇科医院靠谱吗【报喜】找准病因 迎好孕—年轻夫妇求子梦圆博爱
- LDIST11新品铰链|定制柜五金避坑指南选对提升居住质感
- 夏秋交替湿热夹击|福湘真香板,稳筑有香有护的理想家居
- 强排时代 智领未来——德意大风压油烟机极智新品全球发布
- 无期迷途2026最新礼包兑换码一览
- 时尚服装水彩色(水彩时装画步骤)
- 烽火望长安s2吕布秒杀骑阵容攻略
- 3月份又将有一波新流感?钟南山院士已经辟谣
- 低矮通行+热活水清洁!石头P30 Pro双11开门红上新开抢
- 皖江江南保税物流中心(B型)封关运营
- 五大互联网保险平台最新测评:从货架广度看产品最全平台,专业经纪系慧择维度表现最优
- 一世界500强生产基地落户霍邱
- 合肥高中2021年秋季试点“走班”选课
- 2026年三季度西安首发经济报告:首店量质并进,消费引力持续攀升
- 中国股市:石油技术上市公司龙头股,名单收好!(2026/2/20)
- 服装时尚插画头像情侣动漫(服装时尚插画头像情侣动漫版)
- 动作冒险游戏《莫索尔姆的黑暗女王》主机版将于12月3日发布
- 守愿者手游每周最新福利码分享
- 王国大作战前线主线47
- 英杰传张星彩群英演义第四关攻略
- 《上古卷轴》系列第六部正式定名《The Elder Scrolls VI: Sentinel》
- 安徽:鼓励支持高校、职业学校增设婴幼儿护理类专业
- 明年手机还会更贵!三星:内存价格2028年都未必能好
- 前八月石狮工业用水量比增9.09%
- 益恩家居新零售体验馆 轻资产入局家居新赛道